Situación a 9 de octubre de 2026. Una de las dos normas ya está en vigor y la otra solo entrará si se convalida; las dos dependen de una votación prevista para el 16 de octubre. Si el resultado cambia lo que aquí se cuenta, lo actualizaremos. No es asesoramiento jurídico ni fiscal: cada contrato tiene sus fechas y sus cláusulas, y conviene revisarlo entero.
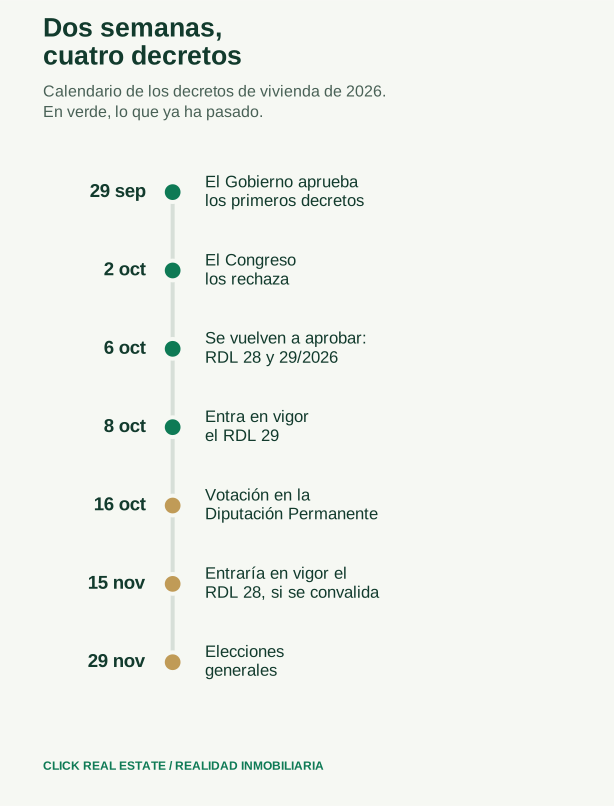
En dos semanas el Gobierno ha aprobado cuatro decretos de vivienda. Los dos primeros los rechazó el Congreso; con las Cortes ya disueltas, se volvieron a aprobar con cambios y se publicaron en el BOE el 7 de octubre. Este artículo separa lo que dicen de lo que creemos que va a pasar, y lo baja a Sevilla y su área metropolitana.
Qué está en vigor y qué está pendiente
| RDL 29/2026 | RDL 28/2026 | |
|---|---|---|
| Qué regula | Alquiler y compra (más fiscalidad) | Prórroga del alquiler habitual |
| Entrada en vigor | 8 de octubre de 2026 | 15 de noviembre si se convalida |
| Apoyos anunciados | Mayoría con el PNV | El PNV mantiene el no |
Fuentes: RDL 29/2026 y RDL 28/2026 en el BOE y la nota de La Moncloa. Los apoyos son los anunciados por los grupos; el voto es el que cuenta.
Con las Cortes disueltas, la convalidación la vota la Diputación Permanente del Congreso. Si un decreto-ley no se convalida, queda derogado: lo hecho mientras estuvo en vigor no se deshace, pero sus reglas dejan de aplicarse.
Por qué en Sevilla el efecto es distinto
Buena parte de los límites de precio del alquiler solo funcionan en zonas de mercado residencial tensionado, y esas zonas las declara cada comunidad autónoma. La Junta de Andalucía no ha declarado ninguna. Así queda el reparto:
| Medida | Dónde se aplica | En Sevilla hoy |
|---|---|---|
| Subida anual de la renta hasta el 2 % | Toda España | Sí |
| Prórroga extraordinaria de hasta 2 años | Toda España | Sí |
| Temporada con causa y máximo de 12 meses | Toda España | Sí |
| Habitaciones no más caras que el piso entero | Toda España | Sí |
| Préstamo TU CASA | Toda España | Sí (falta su desarrollo) |
| Límite a la renta de un contrato nuevo | Zonas tensionadas | No |
| Prórroga de hasta 3 años en zona tensionada | Zonas tensionadas | No |
Lo que cambia en el alquiler
La subida anual, con tope del 2 % hasta 2027
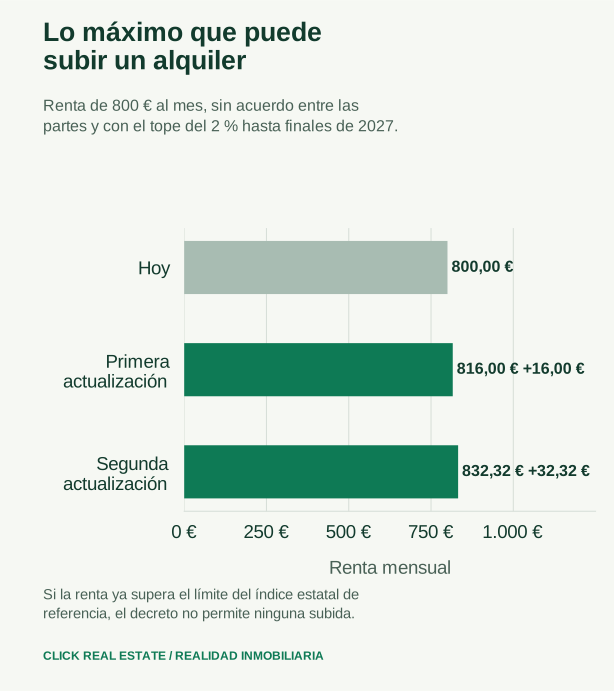
Desde el 8 de octubre y hasta el 31 de diciembre de 2027, si propietario e inquilino no pactan otra cosa, la renta sube como mucho un 2 % al año. Si la renta ya supera el límite del índice estatal de referencia, no sube nada; cómo se aplica esa regla en Andalucía, sin zonas declaradas, está por ver.
Prórroga, temporada y habitaciones
- Prórroga extraordinaria. El inquilino puede pedir que su contrato de vivienda habitual siga, año a año, hasta dos años más con las mismas condiciones, si está al corriente de la renta y lo ha estado los ocho meses anteriores. El propietario puede evitarla si pactan otras condiciones, firman un contrato nuevo o necesita la vivienda para él o su familia.
- Temporada. Hace falta una causa real y acreditable de desplazamiento. Encadenar más de dos contratos entre las mismas partes y sobre la misma vivienda convierte la relación en alquiler habitual desde el primero.
- Habitaciones. La suma de las rentas de las habitaciones alquiladas a la vez no puede superar la renta de la vivienda completa.
Lo que traería el RDL 28, si se convalida
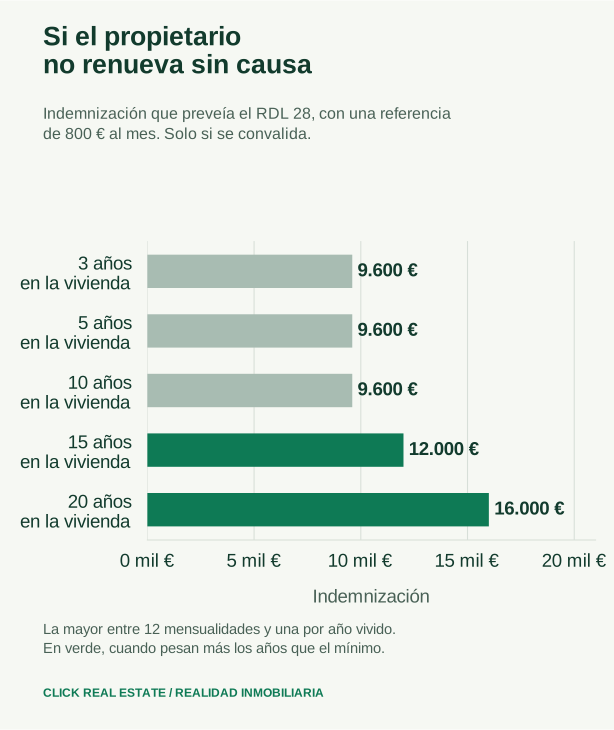
Al terminar la duración mínima del contrato (cinco años, siete si el propietario es una empresa), el alquiler se prorrogaría solo por periodos de cinco o siete años. El propietario tendría que avisar con seis meses y, si no renueva sin una causa de las previstas, pagar una indemnización: la mayor entre doce mensualidades y una por cada año vivido en la casa.
No habría indemnización, entre otros casos, si el propietario necesita la vivienda para él o su familia, si el inquilino no la ha habitado más de seis meses en el último año, o si rechaza una oferta de nuevo contrato con renta conforme a la ley. Y vender la vivienda no extinguiría ese derecho: el comprador se subroga. Las mensualidades se calcularían con el valor alto del índice estatal de referencia, no con la renta que se paga.
Fiscalidad del alquiler
Según la nota del Gobierno. Los requisitos y el ejercicio desde el que se aplica cada medida hay que leerlos en el texto del decreto, no en los titulares.
Lo que cambia en la compraventa
TU CASA: un préstamo para la entrada
El Estado financia, a través del ICO, hasta el 20 % del valor de la vivienda, con un máximo de 50.000 euros, para quien compre su primera vivienda habitual con hipoteca: a interés cero, hasta diez años y con carencia que puede llegar al plazo de la hipoteca. La dotación anunciada es de 10.000 millones.
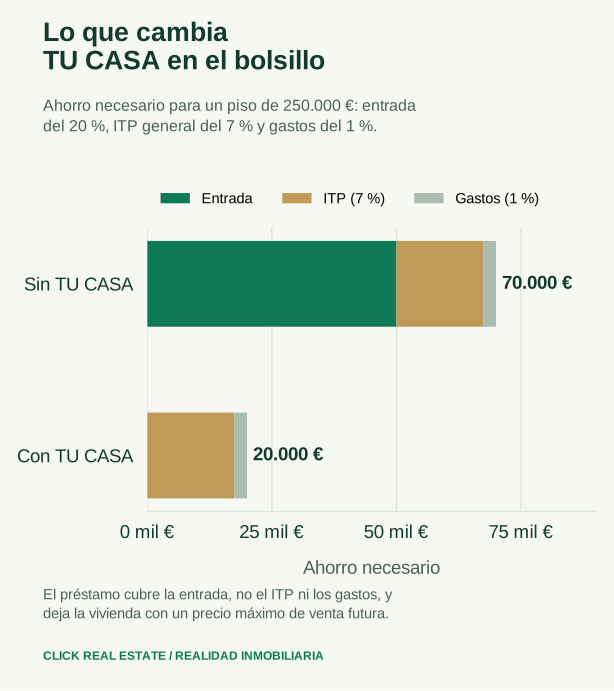
Es la misma cuenta de nuestra guía sobre cuánto ahorro necesitas para comprar en Sevilla: el préstamo cubre la entrada, pero el impuesto y los gastos siguen saliendo del bolsillo. Y tiene dos condiciones que conviene leer antes de ilusionarse:
- La vivienda queda sujeta para siempre a un precio máximo de venta: el de compra actualizado con el IPC. Quien la use renuncia a buena parte de la revalorización.
- Si la alquilas, la renta tendrá que estar por debajo del índice de referencia.
Todavía no se puede pedir: falta el acuerdo del Consejo de Ministros que fije beneficiarios, límites y procedimiento.
Fondos y vivienda alquilada
- Fondos y grandes tenedores (más de diez viviendas o más de 1.500 m² residenciales) no pueden comprar vivienda por menos del 70 % de su valor de tasación hasta el 31 de diciembre de 2030. No afecta a una compraventa entre particulares, pero sí cierra una salida a quien vendía con prisa y con descuento fuerte a un inversor profesional.
- Vender una vivienda alquilada. El inquilino conserva su derecho de compra preferente, también en ventas conjuntas, y no puede renunciar a él. Eso se organiza antes de buscar comprador, no después.
Qué esperamos que pase en Sevilla
Lo que sigue es previsión, no dato: los efectos que vemos más probables a partir de cómo funcionan estas reglas y de lo ocurrido en otros mercados con medidas parecidas.
| Previsión | Alquiler | Compraventa |
|---|---|---|
| Oferta | Baja (los contratos duran más y la temporada se encoge) | Sube algo (pisos de inversión que salen a la venta) |
| Demanda | Igual o más (comprar sigue siendo difícil) | Sube en la franja de entrada si TU CASA funciona |
| Precio | Tensión en los contratos nuevos (su renta sigue libre) | Presión en pisos de 120 mil a 250 mil € |
| Pisos con inquilino | Más estables para quien vive en ellos | Se venden con más descuento frente a los libres |
- En el alquiler, el tope del 2 % y la prórroga de dos años alargan los contratos vigentes: bien para quien ya está dentro, peor para quien busca. Parte del alquiler de temporada de Triana, el Centro o Nervión pasará a larga duración y parte saldrá a la venta.
- En la compraventa, si TU CASA llega a funcionar, quien tiene sueldo para la cuota pero no ahorros para la entrada podrá comprar, y eso empuja la demanda justo donde más falta oferta en el área metropolitana. Parte de la ayuda acabaría en el precio.
- Hasta el 16 de octubre, y después hasta las elecciones, habrá quien espere a ver qué se convalida. Las decisiones de compra se aplazan poco; las de poner en venta un piso alquilado, más.
Qué hacer si eres propietario o comprador
- Si alquilas tu vivienda, apunta el vencimiento y la última actualización de cada contrato: la subida posible hasta 2027 y el preaviso dependen de qué decreto esté vigente en cada fecha.
- Si tienes un alquiler de temporada, comprueba que el contrato recoge una causa real y acreditable, y no lo encadenes con el mismo inquilino.
- Si piensas vender un piso alquilado, revisa antes el derecho preferente del inquilino y las prórrogas que puede pedir: ponerle precio sin eso es ponerlo a ciegas.
- Si vas a comprar tu primera vivienda, haz la cuenta con y sin TU CASA, y cuenta el precio máximo de venta futura como parte de la decisión.
- Si dudas entre vender o alquilar, haz la cuenta con las reglas que ya rigen y vuelve a hacerla después del 16 de octubre.
Si tienes una vivienda en Sevilla y quieres saber cómo te afectan estos cambios, pide la valoración de tu vivienda o mira cómo trabajamos. Y si estás buscando, empieza por las viviendas de nuestra cartera.