Casi todo el mundo que empieza a mirar pisos hace la misma cuenta: el 20 % de entrada. Y casi todo el mundo se queda corto, porque la entrada es el bloque más grande del ahorro necesario, pero no es el único ni de lejos.
Esta guía hace la cuenta entera para una compra de segunda mano en Sevilla: entrada, impuesto, gastos de escritura y cuota mensual. Sirve igual en la capital que en Dos Hermanas, Mairena del Aljarafe o Alcalá de Guadaíra: el inmueble cambia, el marco tributario andaluz es el mismo.
Ejemplos, no precios de mercado ni ofertas bancarias. Los gráficos son cálculos propios sobre supuestos explícitos, revisados el 10 de septiembre de 2026. No describen el precio medio de Sevilla ni garantizan la concesión de una hipoteca. Tampoco son asesoramiento fiscal: los tipos reducidos exigen requisitos que hay que comprobar caso a caso.
Los tres bloques del ahorro, no uno
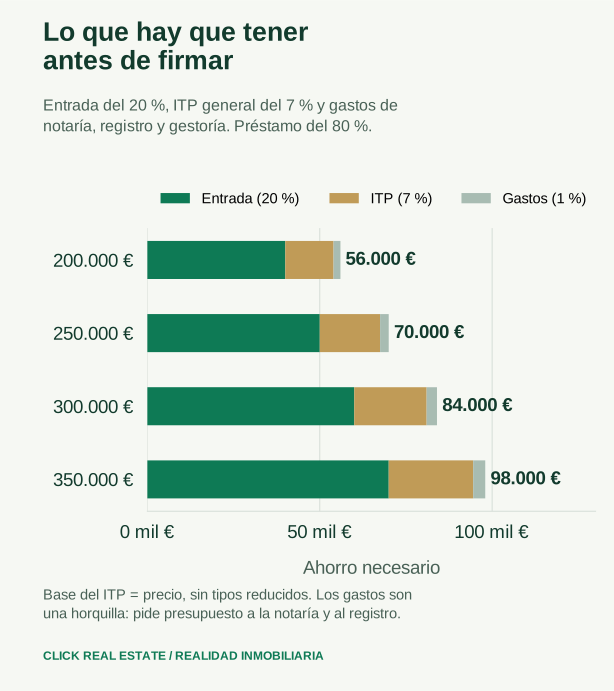
Suponemos una compra de segunda mano, un préstamo del 80 % del precio, el tipo general del ITP andaluz del 7 % sobre una base igual al precio, y un 1 % del precio para notaría, registro y gestoría, con un mínimo de 1.500 euros. Es exactamente la misma regla que usa la calculadora de cada ficha de propiedad, para que la web y este artículo no digan cosas distintas.
Con una vivienda de 250.000 euros:
Total: 70.000 euros antes de mudanza, reformas, muebles y del colchón que conviene no gastarse. La entrada, que es lo único que casi todo el mundo tiene en la cabeza, es el 71 % de esa cifra. El 29 % restante es lo que descuadra la cuenta a última hora.
| Precio del ejemplo | Entrada: 20 % | ITP: 7 % | Gastos: 1 % | Ahorro necesario |
|---|---|---|---|---|
| 200.000 € | 40.000 € | 14.000 € | 2.000 € | 56.000 € |
| 250.000 € | 50.000 € | 17.500 € | 2.500 € | 70.000 € |
| 300.000 € | 60.000 € | 21.000 € | 3.000 € | 84.000 € |
| 350.000 € | 70.000 € | 24.500 € | 3.500 € | 98.000 € |
Cálculo propio. Base del ITP = precio, sin tipos reducidos. No incluye honorarios de intermediación a cargo del comprador, si se pactan: cuando los hay, te los decimos por escrito antes de firmar nada.
Si prefieres una regla mental a una tabla: con estos supuestos, el ahorro necesario ronda el 28 % del precio. Un piso de 240.000 pide unos 67.000 euros disponibles; uno de 320.000, unos 90.000. Es una aproximación, y sirve para descartar rangos de búsqueda en treinta segundos.
El ITP no es siempre el 7 %, y la diferencia es grande
El 7 % es el tipo general de transmisiones patrimoniales onerosas en Andalucía. Pero hay tipos reducidos, y quien encaja en ellos se ahorra miles de euros:
| Supuesto | Tipo | Requisito principal |
|---|---|---|
| Cualquier transmisión de inmueble | 7 % | Ninguno: es el tipo general |
| Vivienda habitual | 6 % | Valor del inmueble no superior a 150.000 € |
| Vivienda habitual, menor de 35 años | 3,5 % | Valor no superior a 150.000 €. También para víctimas de violencia doméstica o de terrorismo, y para municipios despoblados |
| Vivienda habitual, discapacidad ≥ 33 % o familia numerosa | 3,5 % | Valor no superior a 250.000 € |
Fuente: Junta de Andalucía, tipos del ITP.
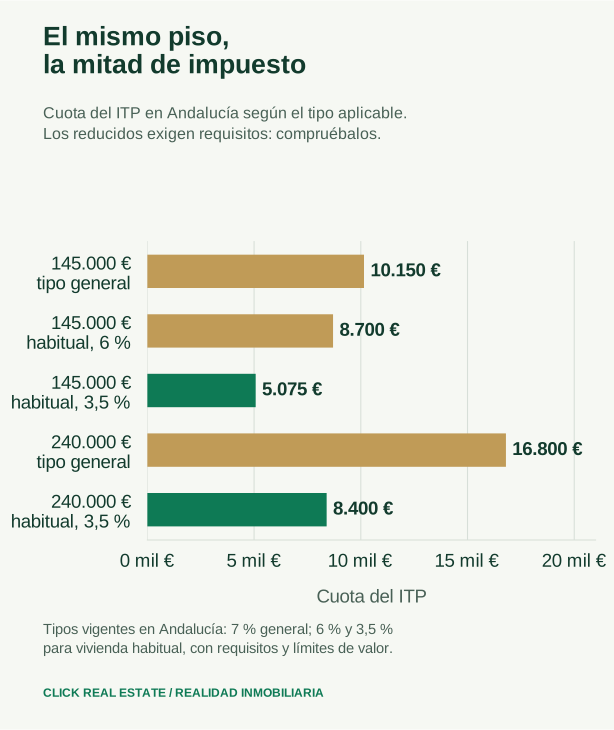
Sobre un piso de 145.000 euros, pasar del tipo general al 3,5 % son 5.075 euros de impuesto en lugar de 10.150. Sobre uno de 240.000 con familia numerosa, 8.400 en vez de 16.800. Es la diferencia entre llegar y no llegar, y depende de requisitos que hay que verificar antes de firmar, no después.
Los límites son de valor del inmueble, no de precio pactado, y son límites duros: 150.001 euros no dan derecho al 6 %. Con un valor cercano al umbral conviene sentarse con quien te lleve la fiscalidad.
La base del impuesto puede no ser el precio
Segunda comprobación, y la que más sustos da. Cuando el inmueble tiene valor de referencia del Catastro, la base imponible es el mayor entre ese valor de referencia y el valor declarado por las partes; el precio pactado, por sí solo, no manda. Fuente: Agencia Tributaria de Andalucía, valoración de inmuebles.
Un ejemplo: compras por 250.000 euros una vivienda cuyo valor de referencia es 270.000. Al tipo general, el ITP no son 17.500 euros sino 18.900. Son 1.400 euros que aparecen después de haber cerrado el precio, cuando el presupuesto ya estaba hecho.
El valor de referencia se consulta en la Sede Electrónica del Catastro y no es lo mismo que la tasación del banco, ni que el precio de mercado, ni que el valor catastral de toda la vida. Son cuatro cifras distintas para el mismo piso, y cada una sirve para una cosa.
Los gastos que no son el impuesto
Aquí es donde las guías suelen poner "y unos gastos", y donde conviene ser concreto. Estos son los conceptos, quién los paga y el orden de magnitud para una compra en el entorno de 250.000 euros:
| Concepto | Quién lo paga | Orden de magnitud |
|---|---|---|
| Notaría de la compraventa | Ver abajo: el Código Civil reparte, y suele pactarse | 600 – 1.000 € |
| Inscripción en el Registro de la Propiedad | Comprador | 300 – 600 € |
| Gestoría de la compraventa (opcional) | Quien la contrate | 300 – 500 € |
| Tasación, si pides hipoteca | Comprador, por ley | 300 – 600 € |
| Nota simple registral previa | Comprador o su agente | ~ 10 € |
Los aranceles de notarios y registradores están fijados por real decreto y no los negocia nadie, pero la factura final depende de folios, copias y notas: pide presupuesto. Estas horquillas son orientativas.
El reparto de la notaría tiene una regla que casi nadie conoce: los gastos de otorgamiento de la escritura son del vendedor y los de la primera copia, del comprador, salvo pacto en contrario (artículo 1455 del Código Civil). En la práctica española se pacta casi siempre otra cosa, y eso es legítimo, pero es un pacto: si nadie lo negocia, la ley ya ha repartido. Que aparezca en el contrato de arras y no en la mesa del notario.
Lo que el comprador NO paga
Tan importante como la lista anterior:
- La plusvalía municipal (IIVTNU) es del vendedor. En transmisiones a título oneroso el sujeto pasivo es quien transmite. No es negociable por la vía de "es que va incluida en el precio": es una obligación tributaria del vendedor.
- Los gastos de la hipoteca son del banco. En los préstamos sujetos a la Ley 5/2019, el prestamista asume los aranceles notariales de la escritura de préstamo, la inscripción registral de la garantía, la gestoría y el impuesto de actos jurídicos documentados. Al comprador le corresponde la tasación y las copias que pida. Fuente: Banco de España, gastos asociados a la hipoteca.
Los gastos de comprar la vivienda y los de formalizar la hipoteca son dos facturas distintas con dos reglas distintas. Confundirlas es la fuente número uno de presupuestos mal hechos.
El caso que descoloca la cuenta: vendedor no residente
Si quien vende no reside fiscalmente en España, cambian dos cosas y las dos son del comprador:
- La plusvalía municipal pasa a ti como sustituto del contribuyente. El artículo 106.2 de la Ley de Haciendas Locales lo dice expresamente. Puedes repercutírsela al vendedor, pero frente al ayuntamiento respondes tú.
- Tienes que retener el 3 % del precio e ingresarlo en Hacienda por el impuesto sobre la renta de no residentes. No es un coste extra: sale del precio, no de tu bolsillo. Pero si no lo retienes, el inmueble queda afecto al pago del impuesto.
No es un caso raro en Sevilla. Merece preguntarlo en la primera conversación, no en la notaría.
Y si fuera obra nueva
No es nuestro caso, porque en Click solo trabajamos segunda mano, pero conviene saberlo para comparar. La primera entrega de vivienda no lleva ITP, lleva IVA al 10 % más AJD al 1,2 % en Andalucía. Sobre 250.000 euros son 28.000 euros de impuestos en vez de 17.500. La obra nueva no es más cara solo por el precio.
La cuota: cuánto cambia con el tipo de interés
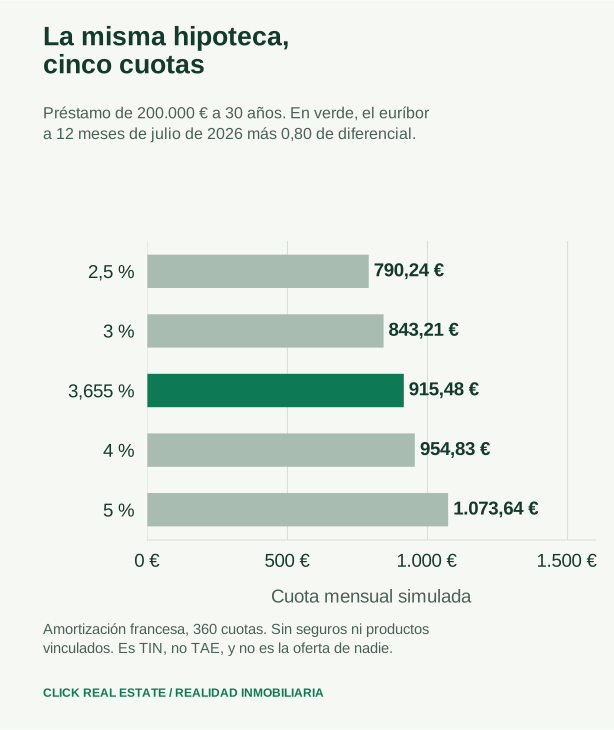
Ahora dejamos fijo el préstamo (200.000 euros a 30 años, 360 cuotas, sistema francés) y movemos solo el tipo. La barra verde no es un supuesto: es el euríbor a 12 meses de julio de 2026, que estaba en el 2,855 %, más un diferencial orientativo de 0,80 puntos. Ese euríbor lo importa nuestro sistema del Banco de España, y es el mismo dato que alimenta la calculadora de cada ficha.
| TIN anual supuesto | Cuota mensual simulada | Diferencia sobre la referencia |
|---|---|---|
| 2,5 % | 790,24 € | −125,24 € |
| 3 % | 843,21 € | −72,27 € |
| 3,655 % (euríbor de julio + 0,80) | 915,48 € | referencia |
| 4 % | 954,83 € | +39,35 € |
| 5 % | 1.073,64 € | +158,16 € |
Cuotas antes de seguros, productos vinculados y cualquier gasto de apertura. Son TIN, no TAE, y no son la oferta de ninguna entidad. No se modela una hipoteca mixta.
Un punto entero de tipo, del 3 % al 4 %, son 111,62 euros al mes y unos 1.339 al año. En 30 años, cerca de 40.000 euros. Por eso comparar viviendas solo por el precio del anuncio deja fuera una parte grande de lo que vas a pagar.
La fórmula es cuota = capital × r / [1 − (1 + r)⁻ⁿ], con r = TIN / 12 en tanto por uno y n = 360. Redondeamos al céntimo al final.
Un aviso sobre el 80 %: el Banco de España explica que la financiación hipotecaria suele llegar hasta el 80 % del valor de tasación, no del precio. Aquí usamos el precio como referencia suponiendo que la tasación lo permite. Si tasa por debajo, el préstamo baja y la entrada sube, euro por euro. Fuente: Banco de España, sobre la tasación.
Seis comprobaciones antes de reservar
- El dinero disponible de verdad. Separa entrada, impuesto, gastos y el colchón que quieres conservar. Las cantidades entregadas a cuenta se descuentan luego del precio pendiente: no las sumes dos veces.
- Tu tipo de ITP. Comprueba si encajas en el 6 % o en el 3,5 % y qué documentación te lo acredita. Se decide antes de la escritura.
- El valor de referencia del inmueble. Consúltalo en el Catastro y compáralo con el precio. Si está por encima, tu ITP sube.
- La financiación estudiada por el banco. Una simulación de cuota o una conversación comercial no es un préstamo concedido, y una tasación corta te cambia la entrada.
- La información del inmueble. En Andalucía, pide la ficha informativa de la vivienda con sus condiciones económicas y su documentación; es información previa y no sustituye a la reserva ni a las arras. Fuente: artículo 10 del Decreto 218/2005. Nuestra sección sobre cómo trabajamos explica el expediente compartido.
- Qué pasa si no llega la financiación. Si quieres que la compra quede condicionada a obtener hipoteca, hay que negociarlo y escribirlo con sus requisitos y plazos. No presupongas que la señal vuelve sola.
Con el presupuesto acotado, cada visita rinde más: buscas una casa que encaje con tu vida y con tus números, y no al revés. Puedes empezar por las viviendas de nuestra cartera y las zonas en las que trabajamos.
Si además vas a vender para comprar, pide la valoración de tu vivienda. Para saber cuánto dinero te deja esa venta habrá que descontar, entre otras cosas, la deuda pendiente, la plusvalía municipal y lo que te corresponda en el IRPF.